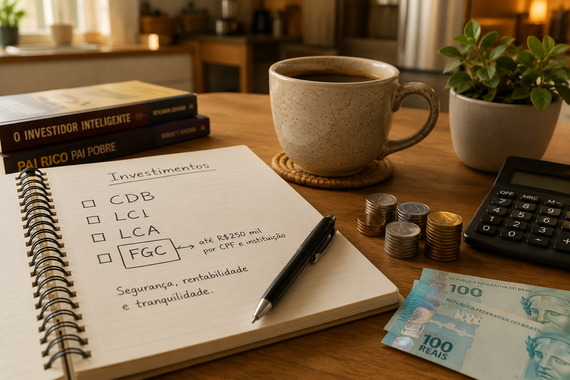
Quem começa a investir em renda fixa no Brasil rapidamente encontra três siglas: CDB, LCI e LCA.
Embora os produtos tenham características diferentes, todos podem aparecer nas plataformas de bancos e corretoras acompanhados de expressões como “90% do CDI”, “110% do CDI” ou uma taxa prefixada.
O problema é que comparar apenas a porcentagem exibida na tela pode levar a decisões ruins.
Antes de investir, é necessário compreender emissor, liquidez, prazo, tributação e proteção.
O que é um CDB?
CDB significa Certificado de Depósito Bancário.
Quando o investidor compra um CDB, está essencialmente emprestando dinheiro para uma instituição financeira.
O banco utiliza esses recursos em suas atividades e oferece uma remuneração ao investidor.
Existem CDBs com rentabilidade pós-fixada, prefixada ou vinculada à inflação.
Um exemplo bastante comum é o CDB que paga determinado percentual do CDI.
LCI e LCA
A LCI é a Letra de Crédito Imobiliário.
A LCA é a Letra de Crédito do Agronegócio.
São títulos emitidos por instituições financeiras que possuem relação com operações de crédito nesses setores.
Uma característica importante para a pessoa física é que esses produtos tradicionalmente possuem tratamento tributário diferente do CDB, razão pela qual não é correto comparar apenas as taxas brutas anunciadas.
O investidor precisa observar o retorno líquido.
A importância do FGC
Uma das características relevantes desses produtos é a possibilidade de cobertura pelo Fundo Garantidor de Créditos.
O FGC informa que produtos como CDB, RDB, LCI e LCA estão entre os investimentos cobertos pela garantia ordinária.
A garantia possui limite.
Atualmente, o valor máximo da garantia ordinária é de até R$ 250 mil por CPF ou CNPJ contra a mesma instituição associada ou instituições do mesmo conglomerado financeiro, considerando as regras previstas pelo FGC.
Isso significa que simplesmente encontrar um investimento “com FGC” não elimina a necessidade de planejamento.
Imagine alguém com R$ 600 mil investidos em produtos de uma única instituição.
Dependendo da estrutura das aplicações, parte relevante desse dinheiro pode ultrapassar os limites de cobertura.
Banco grande ou banco pequeno?
Instituições menores frequentemente precisam oferecer taxas mais atraentes para captar recursos.
Isso pode fazer com que seus CDBs apresentem rendimentos superiores aos de grandes bancos.
Mas rendimento e risco normalmente caminham juntos.
O FGC reduz parte desse risco para valores enquadrados na cobertura, porém o investidor deve continuar analisando prazos, liquidez e concentração.
Não é recomendável escolher um CDB apenas porque ele oferece alguns pontos percentuais a mais do CDI.
Liquidez diária ou vencimento?
Outro fator fundamental é o acesso ao dinheiro.
Um CDB de liquidez diária pode permitir resgates antes do vencimento conforme as regras do produto.
Outros investimentos exigem que o dinheiro permaneça aplicado por determinado período.
Se o recurso faz parte da reserva de emergência, liquidez provavelmente terá prioridade.
Já um valor destinado a um objetivo de dois ou três anos pode aceitar prazos maiores em troca de uma rentabilidade potencialmente melhor.
Compare o rendimento líquido
Imagine duas opções.
Um CDB oferece uma taxa superior, mas possui incidência de Imposto de Renda.
Uma LCI oferece taxa bruta menor, porém pode apresentar uma estrutura tributária mais favorável para pessoa física conforme a legislação vigente.
A única maneira correta de comparar é calcular quanto dinheiro efetivamente permanecerá com o investidor após impostos e custos.
Muitas plataformas fazem essa comparação automaticamente.
Mesmo assim, é importante entender a lógica.
Diversificação também vale para renda fixa
Existe uma ideia equivocada de que diversificação serve apenas para ações.
Uma carteira de renda fixa também pode ser diversificada entre diferentes instituições, indexadores e vencimentos.
Uma parte pode acompanhar o CDI.
Outra pode estar vinculada à inflação.
Outra pode ter taxa prefixada.
Também é possível distribuir recursos entre emissores diferentes para controlar exposição ao risco de crédito.
Não persiga constantemente o maior CDI
Trocar investimentos continuamente apenas porque surgiu um CDB pagando um percentual ligeiramente maior pode gerar um portfólio confuso.
A rentabilidade é importante, mas deve ser analisada junto com segurança e objetivo.
Uma diferença pequena de retorno em uma quantia reduzida pode representar poucos reais, enquanto escolher um produto sem liquidez adequada pode gerar um problema muito maior.
Antes de investir em qualquer CDB, LCI ou LCA, verifique quem é o emissor, qual é o prazo, qual é a possibilidade de resgate e como funciona a proteção aplicável.
Renda fixa não significa ausência de risco. Significa apenas que as regras de remuneração são definidas de maneira diferente da renda variável.
Referências úteis: FGC — produtos e valores garantidos · Banco Central do Brasil · B3 — educação financeira e investimentos