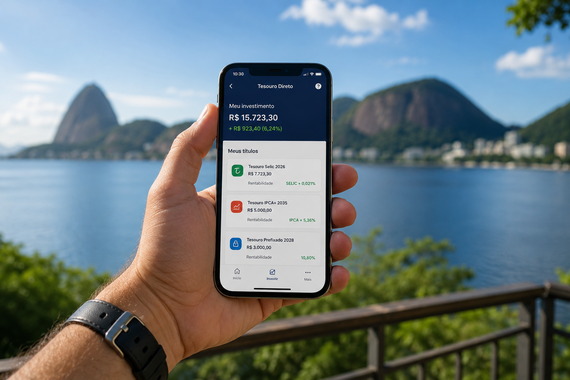
O Tesouro Direto se tornou uma das principais portas de entrada para quem começa a investir no Brasil. O programa permite que pessoas físicas comprem títulos públicos federais pela internet, possibilitando acesso a investimentos anteriormente associados principalmente a grandes instituições financeiras.
Na prática, ao comprar um título do Tesouro, o investidor está emprestando dinheiro ao Governo Federal. Em troca, recebe uma remuneração de acordo com as condições daquele título.
Atualmente existem diferentes títulos destinados a objetivos específicos. Entre os mais conhecidos estão Tesouro Selic, Tesouro Prefixado e Tesouro IPCA+. O programa também oferece produtos voltados a objetivos de longo prazo, como Tesouro RendA+ e Tesouro Educa+.
A principal questão não deveria ser “qual título rende mais?”, mas sim “quando eu precisarei desse dinheiro?”.
Tesouro Selic
O Tesouro Selic possui rentabilidade vinculada à taxa básica de juros da economia brasileira.
O próprio Tesouro Direto apresenta o título como opção especialmente adequada para quem está começando e para objetivos que demandam maior liquidez.
Por isso, ele costuma ser utilizado para reservas financeiras e objetivos de curto prazo.
Imagine uma pessoa que possui R$ 20 mil guardados para emergências. Esse dinheiro precisa estar disponível caso aconteça um problema no carro, uma despesa médica inesperada ou uma perda temporária de renda.
Nesse cenário, previsibilidade e acesso ao dinheiro podem ser mais importantes do que tentar obter o maior retorno possível.
Tesouro Prefixado
O Tesouro Prefixado funciona de maneira diferente.
No momento da compra, o investidor conhece a taxa contratada. Caso mantenha o título até o vencimento, consegue prever a rentabilidade de acordo com as condições estabelecidas.
Isso pode ser interessante para objetivos com data definida.
Por exemplo, uma pessoa pode planejar utilizar determinado dinheiro daqui a alguns anos para trocar de carro ou fazer uma viagem.
Entretanto, existe um conceito que precisa ser compreendido: marcação a mercado.
O preço dos títulos pode oscilar antes do vencimento. Portanto, quem compra um título prefixado e vende antecipadamente pode ter rentabilidade diferente da taxa inicialmente contratada e, em determinados cenários, até prejuízo.
Tesouro IPCA+
O Tesouro IPCA+ combina uma taxa prefixada com a variação da inflação medida pelo IPCA.
Isso torna o produto particularmente relevante para objetivos de longo prazo, pois permite buscar ganho acima da inflação caso o título seja mantido dentro das condições contratadas.
Imagine um objetivo para daqui a quinze anos.
Guardar simplesmente R$ 100 mil em dinheiro não garante que esse valor terá o mesmo poder de compra no futuro.
Produtos vinculados à inflação podem ajudar a proteger o planejamento contra esse problema.
O Tesouro Direto descreve os títulos IPCA+ justamente como alternativas que combinam inflação e uma taxa definida no momento da aplicação.
RendA+ e Educa+
O Tesouro RendA+ foi criado com foco em aposentadoria complementar.
Em vez de receber todo o dinheiro de uma vez no final, o investidor pode estruturar uma renda mensal durante determinado período.
Já o Tesouro Educa+ foi desenvolvido para objetivos relacionados à educação.
Esses títulos mostram uma mudança importante na forma de pensar investimentos: escolher o produto a partir da finalidade do dinheiro.
O erro de escolher apenas pela taxa
Quando as taxas de juros estão elevadas, títulos prefixados e indexados à inflação podem parecer extremamente atraentes.
Porém, o título com a maior taxa nem sempre é o melhor para determinado investidor.
Se o dinheiro será utilizado em seis meses, escolher um investimento de longo prazo sujeito a oscilações pode criar um problema.
Por outro lado, deixar dinheiro destinado à aposentadoria exclusivamente em aplicações de curtíssimo prazo pode reduzir a eficiência do planejamento.
Imposto e custos
Os investimentos no Tesouro estão sujeitos à tributação conforme as regras aplicáveis à renda fixa.
Também podem existir taxas relacionadas ao serviço de custódia, dependendo do título e das condições vigentes.
Como essas regras podem mudar, o investidor deve consultar as condições atualizadas diretamente no Tesouro Direto antes de aplicar.
Uma estratégia baseada em objetivos
Uma carteira pode utilizar diferentes títulos simultaneamente.
Uma pessoa pode manter sua reserva de emergência no Tesouro Selic e destinar recursos de longo prazo ao Tesouro IPCA+.
Essa separação evita um erro comum: utilizar o mesmo investimento para todos os objetivos.
Antes de comprar qualquer título, defina três coisas: objetivo, prazo e necessidade de liquidez.
Somente depois compare as alternativas disponíveis.
O Tesouro Direto não é apenas uma opção para quem procura segurança. Ele também pode funcionar como uma ferramenta de organização financeira, permitindo conectar cada investimento a uma meta específica.
Referências úteis: Tesouro Direto — produtos disponíveis · Tesouro Selic — página oficial · Tesouro Direto — regras e regulamento